Pentru mulți șoferi, o poliță RCA expirată pare o problemă minoră, poate o amendă uitată într-un teanc de facturi. Realitatea de pe șosele arată însă o poveste complet diferită, una în care o clipă de neatenție se poate transforma într-o povară financiară pe viață. Costurile reale nu se măsoară doar în valoarea unei sancțiuni, ci în riscuri care pot depăși cu mult imaginația.
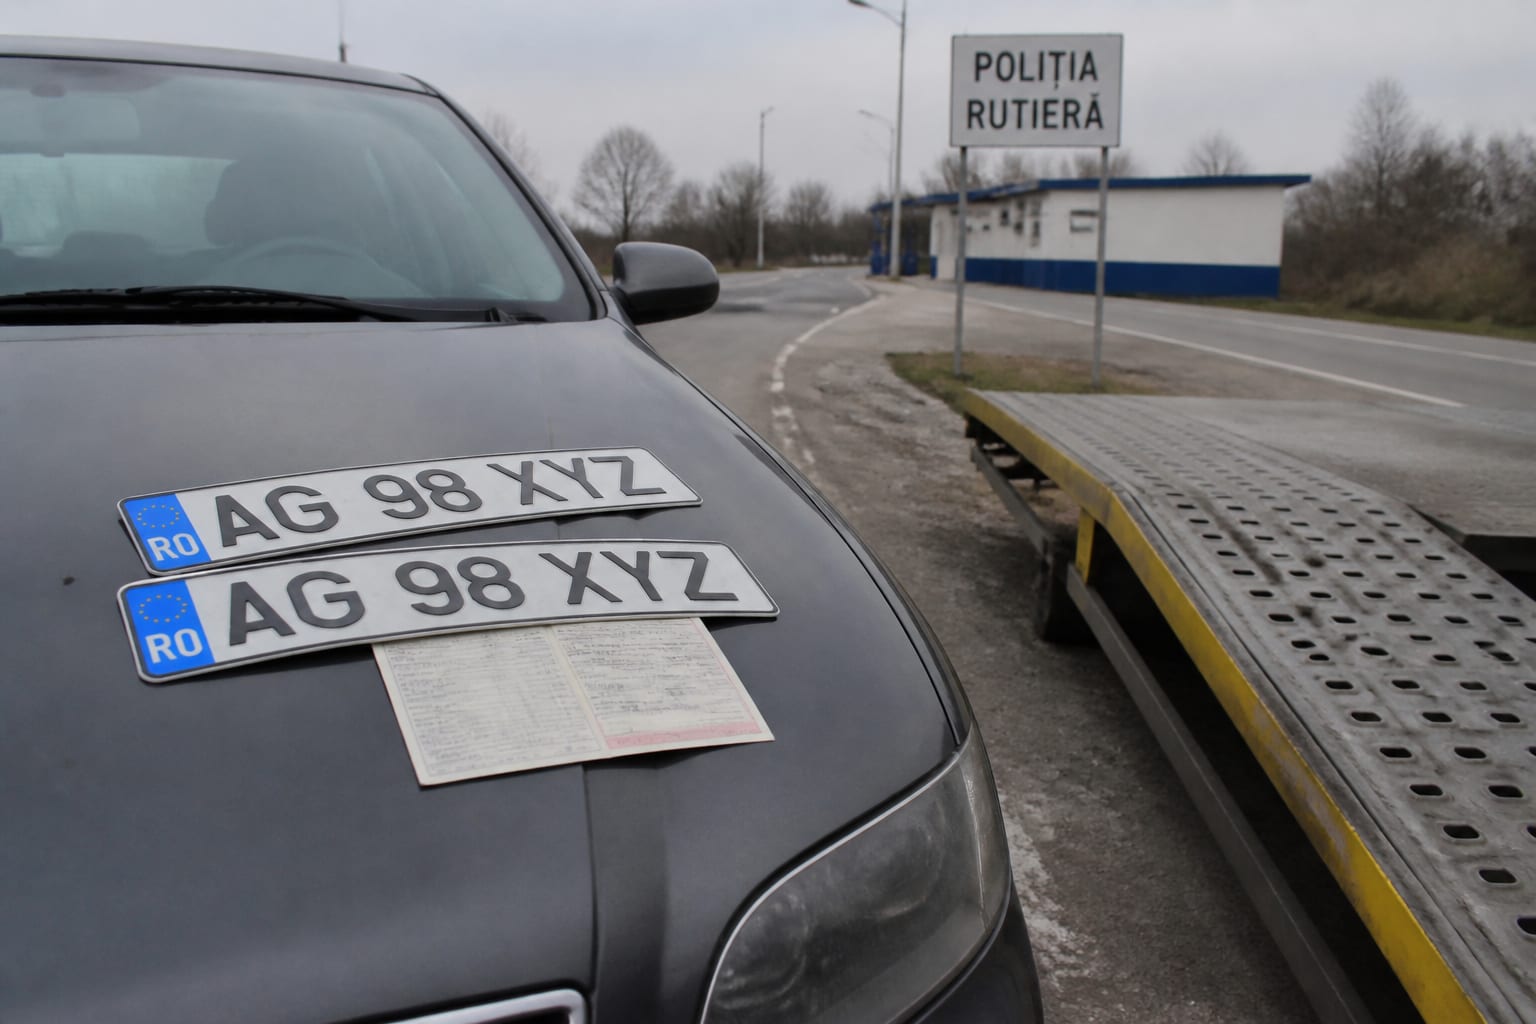
Să presupunem că un echipaj de poliție te oprește pentru un control de rutină și constată că asigurarea obligatorie nu mai este valabilă. Consecințele sunt imediate și fără nicio perioadă de grație. Pe loc, agentul constatator va reține atât certificatul de înmatriculare, cât și plăcuțele mașinii. Șoferul primește o dovadă înlocuitoare, dar aceasta este fără drept de circulație. Practic, mașina rămâne imobilizată și trebuie transportată pe o platformă. Pe lângă acest inconvenient, se aplică și o amendă contravențională care, în funcție de sursă, variază între 1.000 și 4.000 de lei pentru persoanele fizice, putând ajunge până la 20.000 de lei pentru firme. Sancțiunea poate fi redusă la jumătate din minim dacă este achitată în 15 zile, dar asta nu anulează celelalte măsuri.
Recuperarea actelor și a plăcuțelor nu este o simplă formalitate. Proprietarul vehiculului trebuie să se prezinte la Poliția Rutieră cu dovada încheierii unei noi polițe RCA, obligatoriu valabilă pe o perioadă de minimum șase sau douăsprezece luni. Mai mult, dacă un vehicul rămâne neasigurat pentru mai mult de 90 de zile, înmatricularea sa se suspendă automat din ofici. Iar cine se gândește să ignore interdicția și să conducă un autovehicul cu plăcuțele reținute comite deja o infracțiune, conform articolului 334 din Codul penal.
Adevărata dimensiune a riscului apare însă în cazul unui accident rutier. Un șofer care provoacă un eveniment rutier și nu are o asigurare RCA valabilă devine personal responsabil pentru acoperirea tuturor pagubelor. Aici, discuția nu mai este despre o amendă de câteva mii de lei, ci despre despăgubiri colosale. Limita legală de despăgubire pentru daune materiale este de 1.220.000 de euro. În situația mult mai gravă a vătămărilor corporale sau a decesului, limita urcă la o sumă uriașă: 6.070.000 de euro pe eveniment, echivalentul a peste 30 de milioane de lei. Potrivit legislației GetPony, persoana păgubită va fi despăgubită, dar apoi Biroul Asigurătorilor de Autovehicule din România (BAAR) se va îndrepta împotriva șoferului vinovat pentru a recupera integral sumele plătite, la care se adaugă dobânzi și penalități.
Mecanismul de protecție a victimelor funcționează astfel: BAAR despăgubește persoana prejudiciată fie prin Fondul de Garantare a Asiguraților (FGA), fie din resurse proprii, prin fondul destinat Victimelor Străzii. O modificare legislativă importantă, intrată în vigoare în decembrie 2025 prin Legea nr. 181/2025, a eliminat plafonul de 500.000 de lei care exista anterior pentru despăgubirile din partea FGA, ceea ce înseamnă că acum plățile se fac în limitele maxime prevăzute de lege.
Cifrele arată că problema nu este deloc una marginală. La finalul lunii martie 2026, Autoritatea de Supraveghere Financiară (ASF) înregistra 7.949.613 polițe RCA active, în condițiile în care parcul auto național număra, la 31 decembrie 2025, peste 11,2 milioane de vehicule. Deși ASF precizează că diferența de peste 3,2 milioane de unități „nu poate fi interpretată automat” drept numărul mașinilor care circulă fără RCA, incluzând și vehicule imobilizate sau defecte, realitatea din teren este îngrijorătoare. Datele BAAR pentru primele șase luni ale anului 2026 arată că instituția a soluționat aproape 1.600 de dosare de daună provocate de șoferi neasigurați, achitând despăgubiri totale de peste 13 milioane de euro.