Mărcile chinezești au ajuns să dețină, în medie, 11,13% din piața auto din România în primul semestru din 2026. Asta înseamnă 11 mașini din 100. Față de începutul anului, ponderea a crescut vizibil. În ianuarie, cota era de 9,46%, a urcat până la 14,34% în mai, apoi a coborât la 10,14% în iunie. Chiar și după această scădere, nivelul din iunie a rămas peste cel din prima lună a anului.
Creșterea nu mai poate fi privită ca o prezență de nișă. BYD a înmatriculat 2.140 de mașini în primele șase luni din 2026, Chery a ajuns la 2.011, iar MG Motor la 1.757. Primele două au depășit individual Audi, care a avut 1.741 de unități, Kia, cu 1.658, și Tesla, cu 1.459.
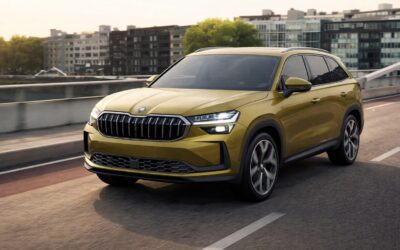
Datele arată și o schimbare legată de alegerile cumpărătorilor. Clienții au mers mai ales către SUV-uri, nu către sedanuri sau hatchback-uri. Cel mai căutat model chinezesc din România a fost Chery Tiggo 4, cu 898 de unități înmatriculate în S1 2026. Pe următoarele poziții se află MG ZS, cu 810 unități, și BYD Seal U, cu 542.
Potrivit datelor DGPCI pentru S1 2026, citate de GetPony, clasamentul nu se bazează pe un singur constructor dominant. Trei mărci adună volume consistente în aceeași perioadă. În momentul în care două dintre ele vând mai mult decât Audi sau Tesla, comparația se mută din zona percepțiilor în cea a înmatriculărilor efective.
România apare și în planurile de extindere ale acestor producători. Chery a ales piața locală ca punct de plecare pentru lansarea unor modele noi în Europa, inclusiv iCAUR V27. Decizia adaugă presiune în segmentul SUV-urilor, exact categoria care susține acum vânzările mărcilor chinezești.
Trei elemente ies în evidență în această evoluție. Primul este marca. BYD, Chery și MG Motor sunt numele care au trecut de pragul de 1.700 de unități în S1 2026. Acest nivel le așază lângă branduri consacrate, deja cunoscute pe piața locală. Al doilea este tipul de caroserie. Preferința pentru SUV-uri este confirmată de topul format din Chery Tiggo 4, MG ZS și BYD Seal U.
Al treilea element este ritmul lunar. Piața a pornit de la 9,46% în ianuarie, a atins 14,34% în mai și s-a stabilizat la 10,14% în iunie. Avansul este clar, dar luna de vârf nu echivalează cu media pe termen lung. În același timp, volumele deja atinse arată că, la același buget, oferta de SUV-uri chinezești nu mai este tratată ca o alternativă exotică.
În prima jumătate din 2026, BYD, Chery și MG au depășit împreună pragul de 11% din piață. Cifrele din semestrul întâi arată atât creșterea ponderii mărcilor chinezești, cât și consolidarea SUV-urilor ca alegere principală în rândul cumpărătorilor din România.